
本文重點
01|最新調查說了甚麼?使用增加,量度未跟上02|省時、可用產能、現金回報,是三件不同的事03|AD-Linkage 模擬算例:報告快一半,是否已經賺錢?04|如果報告更快但判斷錯了,怎樣記錄?05|廣告 ROAS 上升,不等於 AI 投資回報上升06|下一步:用一張記錄表,做一個有邊界的試點資料來源與閱讀範圍下一步:相關課程Basis 最新調查發現,每日使用 AI 的營銷人員比例由 33.6% 升至 61.4%,但只有 6.5% 受訪者表示機構按明確基準評估 AI 投資。香港企業應該量度甚麼?用一個 AD-Linkage 模擬報告流程,拆解成本、覆核時間與真正收益。
01|最新調查說了甚麼?使用增加,量度未跟上
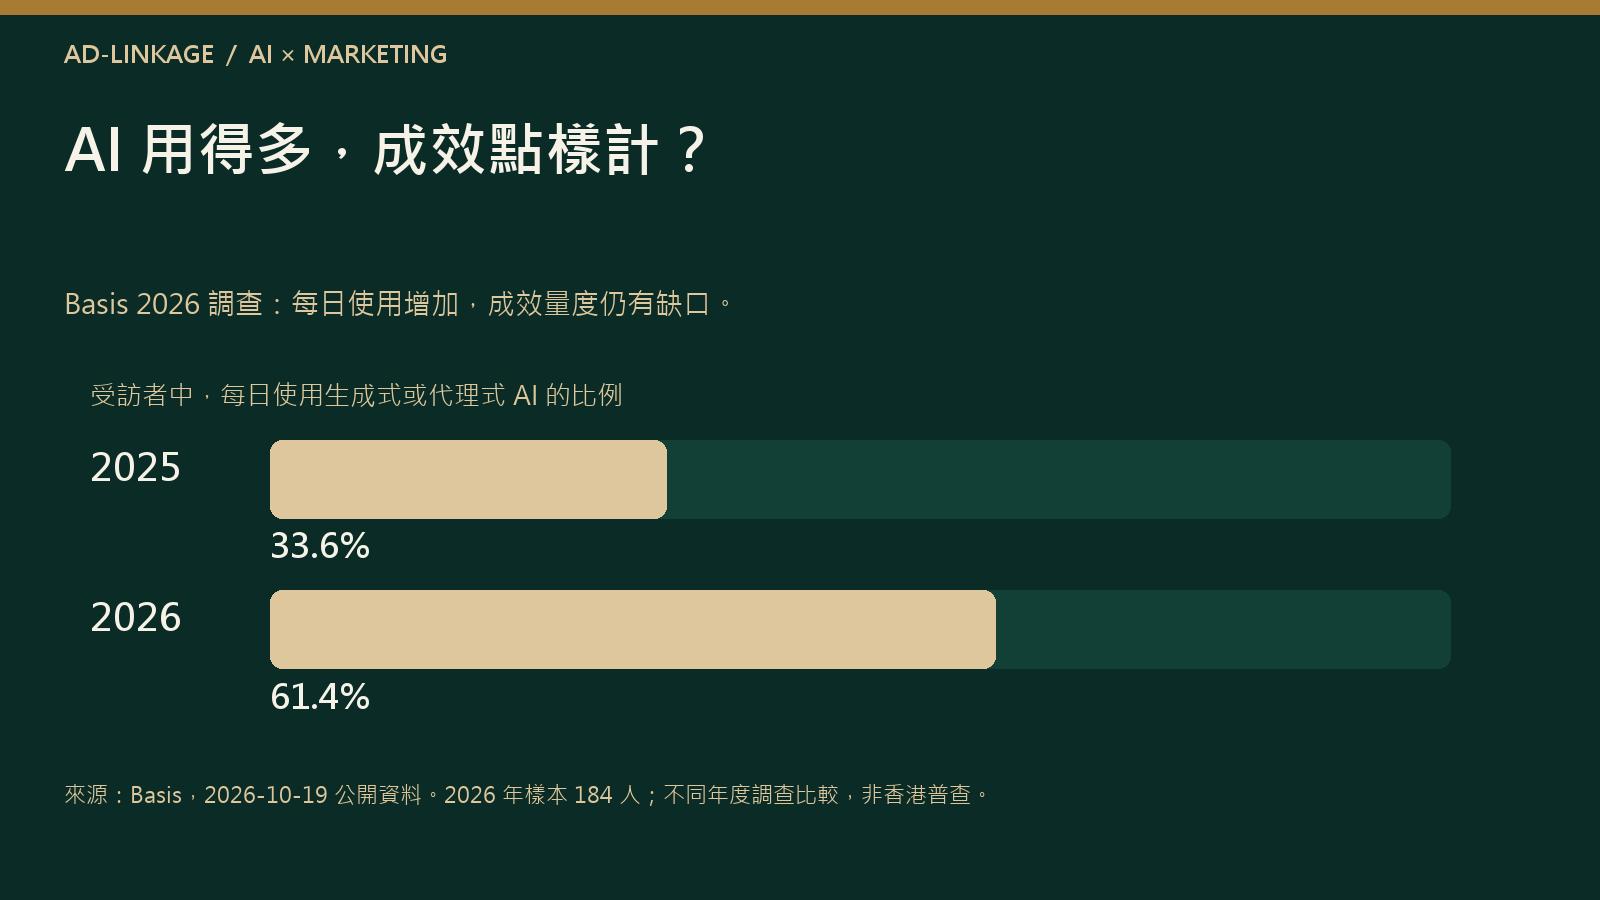
2026 年 10 月 19 日,廣告科技公司 Basis 發布《AI and the Future of Marketing: 2026 Edition》調查消息。調查在 2026 年 8 月訪問了 184 名來自廣告代理、品牌及媒體出版機構的營銷專業人士,其中 61.4% 表示每日使用 AI;2025 年的調查數字為 33.6%。這是兩年調查結果的比較,不能據此假設同一批受訪者的工作習慣全部改變。[1–2]
值得企業留意的,是使用頻率與管理方法之間的距離:只有 6.5% 受訪者表示,所屬機構會按明確基準評估 AI 投資;65.1% 表示機構沒有量度,或不知道是否有人量度。後者包含「不知道」,不能全部寫成「公司完全沒有做」。另外,51.1% 表示機構已採用 AI agents,但採用本身不代表成效已獲驗證。[1–2]
以上是受訪者的回答,不是香港企業普查。本次參考的是官方公開摘要及新聞稿,未取得表單後的完整報告;公開頁面未清楚交代抽樣地區及代表性,因此不把這些比例推算成香港或全球市場現況。調查亦由業界供應商發布,適合作為提出管理問題的線索,不能單靠它證明某種工具一定有效。
對香港中小企而言,真正值得追問的是:同事說「用 AI 快了很多」,快在哪一步?交付質素有沒有下降?省下來的時間最後用在哪裏?這些答案,才有助決定是否繼續付費、擴大使用或重新設計流程。
02|省時、可用產能、現金回報,是三件不同的事
第一層是時間差:同一項工作,在相近難度和質素要求下,人工流程與 AI 流程各用了多少人手時間。只計「生成用了兩分鐘」會漏掉整理資料、反覆修改提示、核對數字和重新排版。等待模型完成的時間,也要分清是否需要同事一直監察,還是可以同時處理其他工作。
第二層是可重新分配的產能。例如每月省下九小時,可以用來核對廣告追蹤、跟進高意向查詢或改善課程頁。用工時成本估值,能幫助比較不同試點,但那是一種管理估算。同事仍然按原有薪金受僱,公司不會因為省了九小時,銀行戶口就自動多出同等金額。
第三層才是已實現的現金效益:例如確實減少了已付加班費、取消了原本必要的外判支出,或增加了可合理歸因於這項改動的貢獻利潤。多做了十份報告,不一定有更多收入;新增營業額也不是新增利潤,仍須扣除相關變動成本。
這三層可以同時記錄,但不能重複計算。同一段省下的時間,如果已記作減少外判的現金支出,就不要再把全部工時估值加一次,令回報看起來翻倍。若未證明時間能重新調配,則應先記作「流程縮短」,不要急於宣稱增加了產能。
還要留意時間是否太零碎:每日少花數分鐘,與每週完整釋放半天,未必有相同的安排價值。負責人可以在工作表加一句「由誰、在何時,把時間用於甚麼」,讓產能估值有實際承接位置。若答案仍然只是「應該可以做多些事」,就繼續觀察,不把可能效益當成已完成成果。
03|AD-Linkage 模擬算例:報告快一半,是否已經賺錢?
以下全部數字都是教學模擬,不是 AD-Linkage 的實際營運數據,也不是任何 AI 工具的實測結果。 假設團隊每月製作 12 份格式相近的內部營銷報告,工作包括整理廣告及網站數據、寫摘要,再交負責人覆核。報告只用於內部判讀,不讓 AI 自動更改廣告預算。
原本每份要 90 分鐘。導入 AI 後,先把輸入欄位統一,要求摘要逐項連回來源,並保留人工核對。每份報告的人手時間如下:
| 工作環節 | 每份人手時間 | 做甚麼 |
|---|---|---|
| 準備資料 | 10 分鐘 | 對齊日期、幣別、指標定義,移除不需要的個人資料 |
| 生成及監察 | 5 分鐘 | 提交已整理輸入,處理例外或失敗 |
| 人工查核 | 20 分鐘 | 核對花費、查詢、比較期間及來源,檢查有沒有過度推論 |
| 修改與交付 | 10 分鐘 | 修正文句、補上限制、整理成可交付版本 |
| 合計 | 45 分鐘 | 包含覆核及修改,並非只計生成時間 |
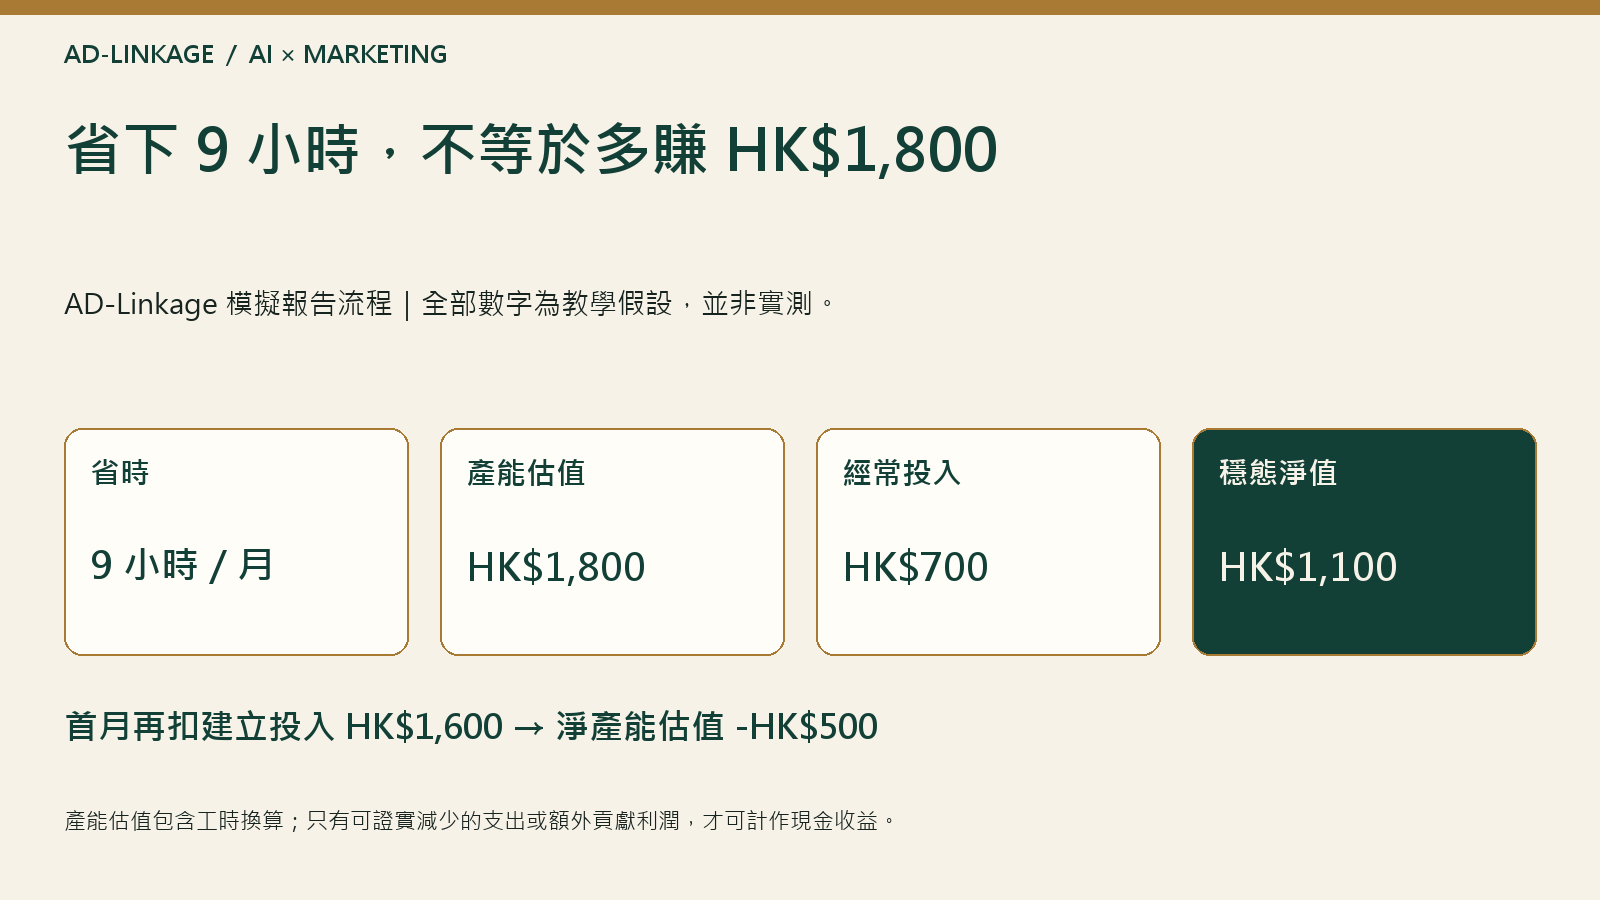
在這組假設下,每月節省人手時間為:12 ×(90 − 45)÷ 60=9 小時。若用每小時 HK$200 作內部人手成本估值,產能估值就是 9 × HK$200=HK$1,800。HK$200 是本例假設,實際應用要選定一致口徑,例如是否已包括僱主成本,而非隨意使用向客戶收費的時薪。
接着還有持續成本:每月分攤到這條流程的工具費為 HK$300,維護資料格式和模板需兩小時,按同一時薪估值為 HK$400。這兩小時是每月另外發生的維護工作,沒有包含在上表每份 45 分鐘內。因此,穩態每月淨產能估值=1,800 − 300 − 400=HK$1,100。
首次建立流程另外用了八小時,估值為 HK$1,600;假設首月已能完成同樣的 12 份報告,首月淨估值便是 1,100 − 1,600=−HK$500。如果首月只完成部分報告,或有額外培訓、整合、授權費,結果會更低,應按實際發生記錄。
這個算例能支持的結論是:「在既定假設及質素門檻下,流程有機會釋放產能,首月仍須吸收建立成本。」它不能證明公司每月多賺 HK$1,100。若沒有減少現金支出,也未量到額外貢獻利潤,目前只能確認工具有 HK$300 的現金成本,以及尚待驗證的時間效益。
04|如果報告更快但判斷錯了,怎樣記錄?
假設原始報表有「廣告平台轉換」和「CRM 已確認查詢」兩個欄位。AI 把它們當成同一件事,寫出「查詢增加 30%」,但兩邊的定義、期間或重複計數不同。這時,即使文字寫得流暢,報告仍未達交付標準。
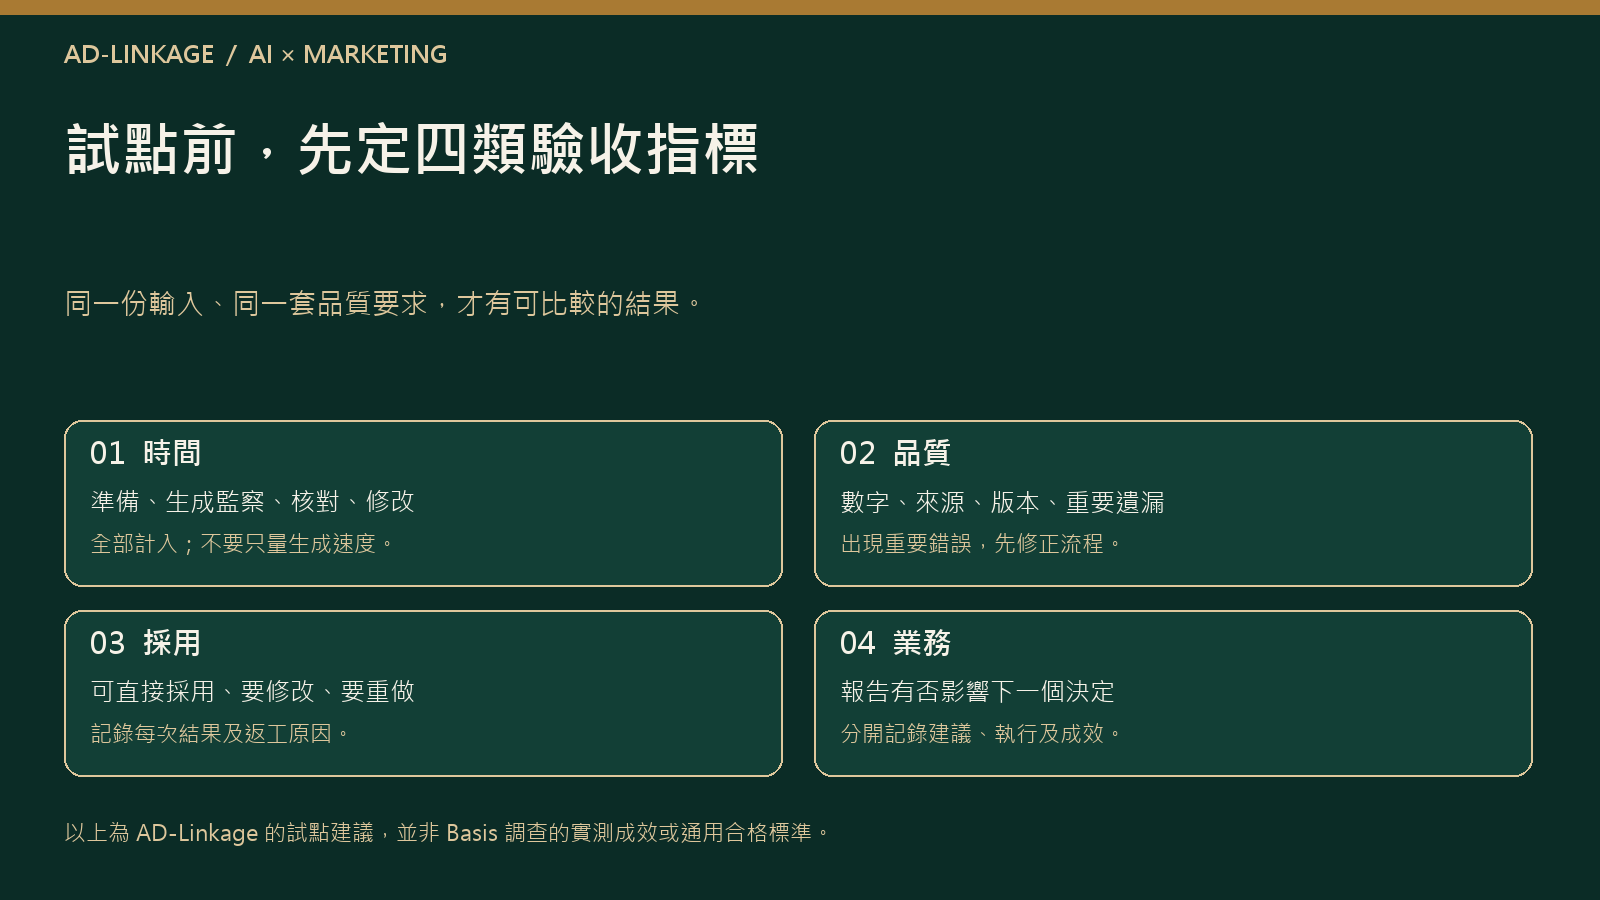
測試前就要寫明驗收條件,例如金額與來源一致、比較期間相同、查詢與報名分開、找不到依據時標示待查,不能補作結論。重大數字或歸因錯誤未修正前,該份報告不能算作合格產出。 修正、重做及再次覆核的時間,都要回填到那一次工作記錄。
若其中一份原本記 45 分鐘,後來再花 30 分鐘修正,該份實際就是 75 分鐘;不能繼續沿用每份省 45 分鐘的漂亮平均數。比較時可同時看中位數、最慢的例外及合格份數,避免少數簡單報告掩蓋複雜工作。
人工流程也應用同樣的驗收條件和計時邊界。若舊流程沒有覆核、新流程要求完整查核,直接比較兩個時間數字就不公平。先定義同一種「完成」,才有可靠基線。
05|廣告 ROAS 上升,不等於 AI 投資回報上升
ROAS 通常是按所採用的歸因口徑,把廣告帶來的收入除以廣告費;它回答的是廣告投放效率。AI 投資評估則要問:這項 AI 改動帶來甚麼額外效益,又增加了多少成本。兩者可以有關係,但分母與問題不同。
例如改用 AI 寫素材後,下一個月 ROAS 上升,同期卻也有優惠、預算調整、受眾變動或旺季效應。單憑前後兩個月的數字,不能把升幅全部歸功於 AI。若流量及預算容許,可用同期、條件相近的對照測試;否則至少把改動和限制記下,將結果稱為觀察,而非因果證明。
對前面的報告流程,優先量度應是製作時間、錯誤、覆核負擔和使用情況。若之後要證明它改善廣告決策,還需記錄哪個建議被採納、實際改了甚麼,以及對業務結果的影響。不要把「報告更快」跨一步寫成「廣告更有效」。
06|下一步:用一張記錄表,做一個有邊界的試點
先選一項每週或每月重複、輸入相對穩定、有人能判斷對錯的工作。以報告為例,先拿少量公開或合成資料測試格式,再在已授權、符合公司資料處理要求的範圍內試行。工具的資料保留和存取設定,也應在使用前確認。
為每份工作保留以下欄位,就能把「感覺好用」變成可追查的記錄:
| 記錄欄位 | 應填內容 |
|---|---|
| 任務及難度 | 報告編號、期間、來源數、例外情況 |
| 流程及版本 | 人工或 AI、工具/模型版本、模板版本 |
| 各步人手時間 | 準備、生成監察、查核、修改、重做 |
| 質素結果 | 是否合格、錯誤類型、覆核人、修正情況 |
| 成本 | 分攤工具費、維護工時、一次建立費用 |
| 省時之後的用途 | 時間是否真正釋放、調配到哪項工作 |
| 已實現現金效益 | 有憑證的支出減少或額外貢獻利潤;未證實就留空 |
先用幾份難度不同的報告找出問題,不把小樣本當成穩定回報。待跨過一個完整工作週期、有足夠例外樣本後,再決定是否擴大。若省時主要被覆核和維護吃掉,應先改善資料及步驟;若時間確實釋放,卻沒有任何工作承接,則要由管理者安排用途。
試點開始前,同時訂下停止條件。例如來源對不上時必須交回人手處理;重做時間持續吃掉省時,就暫停擴大;工具或資料格式改版後,先重驗受影響步驟。這些條件不是為了阻止試用,而是讓團隊知道甚麼情況仍可接受、甚麼情況需要改方法。
最終決策不必只有「買」或「不買」:也可以只保留摘要步驟、停止高風險自動判斷,或暫緩擴充。把驗收、成本與用途一起量度,才能知道下一筆 AI 投資應放在哪裏。
資料來源與閱讀範圍
本文資料核對日期:2026 年 10 月 20 日。統計只按以下一手公開資料引用;工作流程、表格及金額算例由本文編寫,並非調查發現或已完成的企業實測。
- Basis 新聞稿:Daily AI Use Nearly Doubles Among Marketers as Measurement Lags,2026 年 10 月 19 日,08:57 ET。
- Basis:AI and the Future of Marketing — 2026 Edition 公開摘要。完整報告須經表單取得;本文未聲稱已讀取該完整版。
下載工作流程成效記錄表
保留每次輸入、工時、品質及修改記錄,並分開計算產能估值和現金收支。
下載可編輯 Markdown 記錄表開啟可複製的完整記錄表
如下載未啟動,可選取下方全文,複製到文字編輯器並儲存為 Markdown(.md)檔。
常見問題
AI 節省九小時,可以直接計作公司多賺的錢嗎?
不可以。工時乘以人手成本是產能估值;只有已實現而且有證據支持的支出減少或額外貢獻利潤,才可按相應口徑記作現金效益。
評估 AI 流程時,人工覆核時間要計算嗎?
要。準備資料、生成監察、覆核、修改和重做都要記錄,並與人工流程採用相同的完成標準;另行發生的維護及建立成本也不能遺漏。
Basis 的調查比例代表香港營銷人員嗎?
不能這樣推論。本次公開資料涉及184名營銷專業人士,未清楚交代抽樣地區與代表性,本文只把它視作受訪者結果。
下一步:按你的學習目標選擇課程
想將 AI 用進實際工作,或看懂數碼營銷成效,可由以下課程了解學習方向。


